 FREENANCE MAG
「売掛金」とは、商品やサービスを提供したものの、まだ入金されていない代金を表す勘定科目です。
フリーランスや個人事業主として活動するなかで、売上は立っているのに手元の現金が足りないと悩む原因の多くは、この売掛金の未回収にあります。数字上は黒字でも、売掛金が増え続けると支払いが先に来て手元の資金が尽きる黒字倒産のリスクが高まります。
本記事では、売掛金の正しい意味から、混同しやすい勘定科目との違い、計上から回収までの実務フロー、ケース別の仕訳例までを網羅して解説します。
さらに、回収遅延を防ぐための管理ポイントやフリーランス新法の影響、最短即日で資金化するファクタリングの活用法も提示します。未回収リスクを防ぎ、事業の資金繰りを安定させるために役立ててください。
Contents
売掛金とは? 意味と基本をわかりやすく解説
まずは売掛金がどのような場面で発生する勘定科目なのかを押さえることが、正確な仕訳や管理への第一歩です。
売掛金は単なる未入金のメモではなく、貸借対照表に残り続ける重要な資産として扱われます。
意味や性質を曖昧にしたまま作業を進めると、売上や入金の二重計上・消込漏れといったミスが起こりやすくなります。ここでは、売掛金の定義と掛取引が生み出すメリット・デメリットを整理します。性質を正しく理解することで、回収不能リスクを未然に防ぐ意識が高まるはずです。
売掛金=商品・サービス提供後の「未回収の代金(売上債権)」
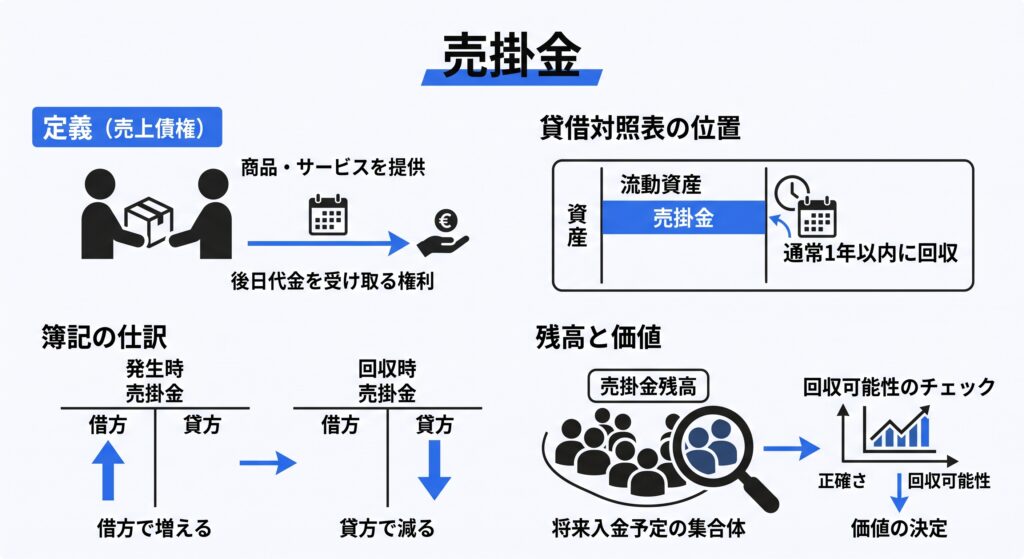
売掛金は、商品やサービスを提供した対価として、後日代金を受け取る権利を表す売上債権です。貸借対照表では原則として流動資産に区分され、通常は1年以内に回収される前提で管理します。
簿記の基本として、売掛金は発生時に借方で増え、回収時に貸方で減ります。残高は将来入金される予定の集合体なので、会計上の正確さだけでなく、回収可能性のチェックまで含めて価値が決まります。
なぜその都度払わないのか? 掛取引のメリットと資金繰りのリスク
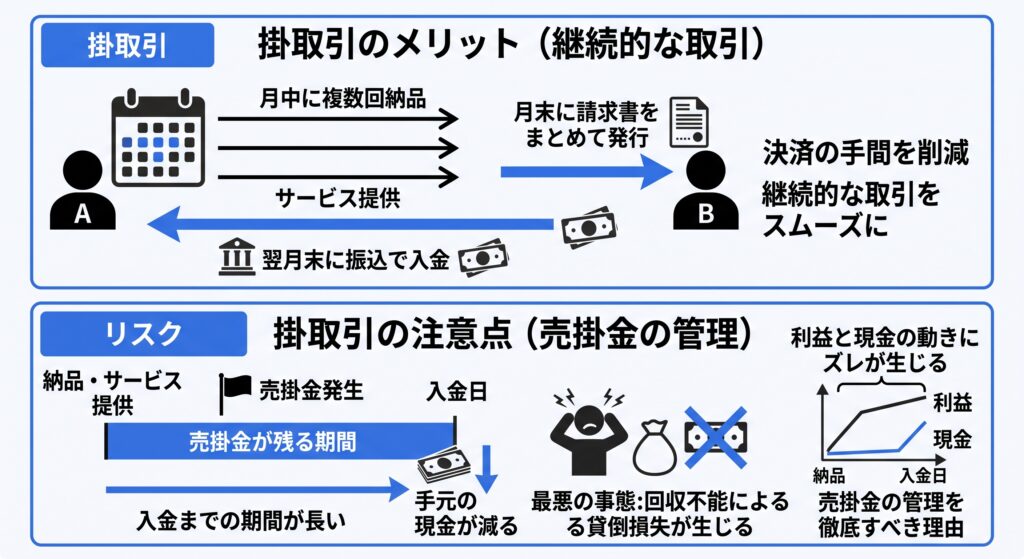
掛取引のメリットは、取引の都度決済する手間や振込回数を減らし、継続的な取引をスムーズに行える点です。月中に複数回納品し、月末に請求書をまとめて発行し、翌月末に振込で入金されるケースが代表的です。
このとき、納品やサービス提供が終わった時点から入金日までの期間は売掛金が残ります。入金までの期間が長いほど手元の現金が減り、最悪の事態では回収不能による貸倒損失が生じます。利益と現金の動きにズレが生じる点が、売掛金の管理を徹底すべき理由です。
比較表でわかる! 売掛金と間違えやすい勘定科目の違い
経理実務では未回収のお金や未払いのお金を扱う似た勘定科目が多く存在します。これらを誤って分類すると、取引先別の残高が合わなくなったり、決算書の表示が実態とずれてしまったりするおそれがあります。
ここでは、売掛金と混同されやすい科目を会社の立場・営業取引か否か・代金の受け渡しタイミングという3つの切り口から整理しました。以下の表で各科目の決定的な違いを把握し、日々の正確な仕訳作業に役立ててください。
| 勘定科目 | 貸借対照表の区分 | 発生の要因・取引の性質 | 代金の授受タイミング | 売掛金との主な違い |
| 売掛金 | 流動資産 | 本業(商品販売・サービス提供等) | 後で受け取る | 本業の営業取引に基づく未回収の債権 |
| 買掛金 | 流動負債 | 本業にかかわる商品・材料等の仕入 | 後で支払う | 立場が逆であり後日代金を支払う義務 |
| 未収入金 | 流動資産等 | 本業以外(固定資産や有価証券の売却等) | 後で受け取る | 本業以外の単発的な取引から生じた債権 |
| 未収収益 | 流動資産 | 継続的なサービスの提供(家賃・利息等) | 後で受け取る | 継続的取引において期末時点で経過した分の収益 |
| 前受金 | 流動負債 | 本業(商品販売・サービス提供等) | 先に受け取る | 商品提供より先に代金を受け取っている点 |
| 立替金 | 流動資産 | 取引先や従業員が負担すべき費用の立替 | 後で受け取る | 売上の対価ではなく他者の債務を一時的に肩代わりした点 |
| 仮払金 | 流動資産等 | 用途・金額が未確定の経費の概算払い | 先に支払う | 使途未定の支出であり最終的に適切な科目に振り替えられる点 |
会社の立場が逆転する「買掛金」との違い
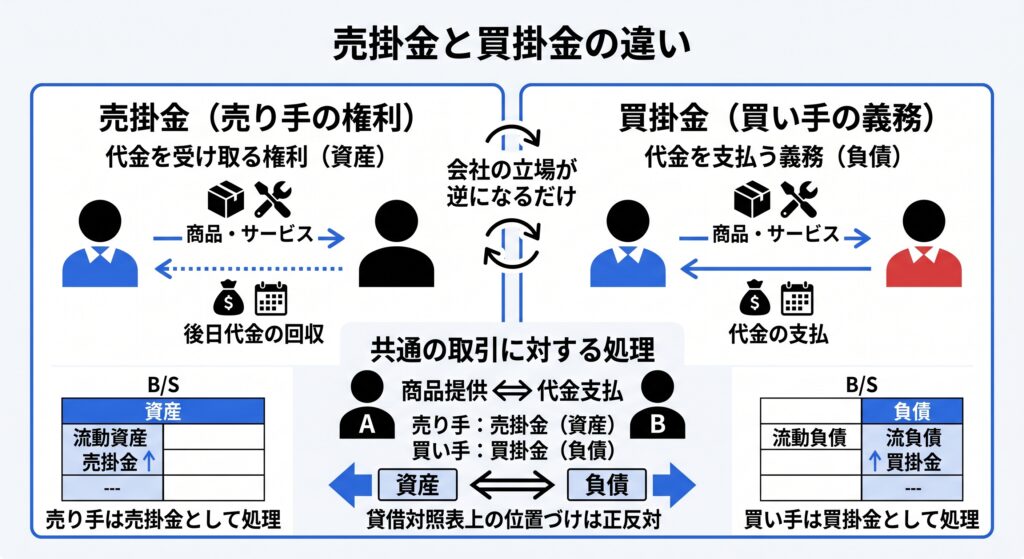
売掛金は代金を受け取る権利で資産、買掛金は代金を支払う義務で負債です。
名前が似ていますが、会社の立場が逆になるだけで、貸借対照表上の位置づけは正反対です。同じ取引であっても、売り手は売掛金、買い手は買掛金として処理します。
本業か営業外かで変わる「未収入金」「未収収益」との違い
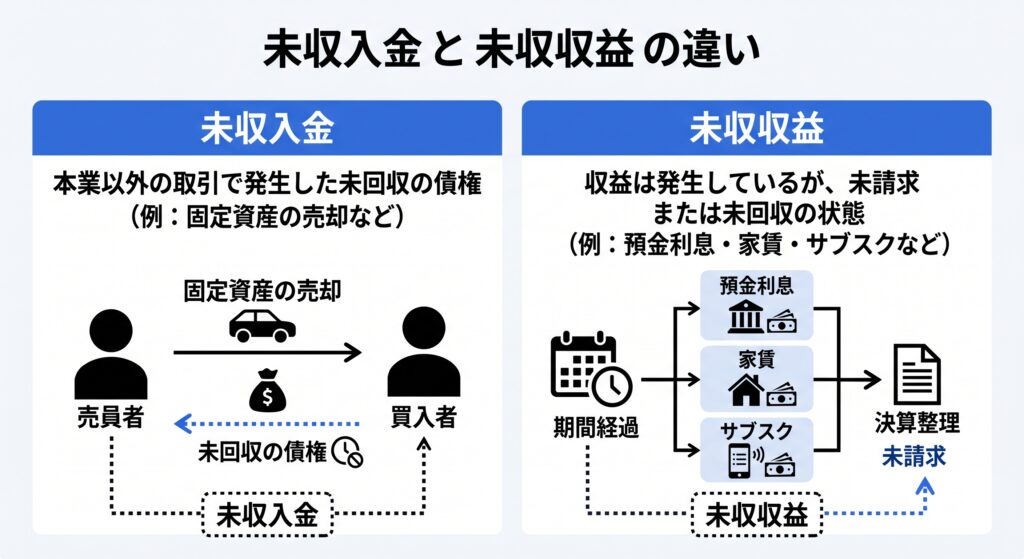
売掛金は本業の販売やサービス提供で発生する未回収代金です。一方、「未収入金」は本業以外の取引で発生する未回収の債権を指します。たとえば固定資産の売却代金などがこれに該当します。
「未収収益」は、収益は発生しているのに未請求または未回収のものを、主に決算整理で計上する科目です。預金利息・家賃・サブスクリプションの期間経過分などが該当します。
代金の受け渡しタイミングが異なる「前受金」「仮払金」「立替金」との違い
前受金は提供前に受領した代金で負債です。立替金は本来他者が負担する費用を一時的に立て替えたもの、仮払金は用途が未確定の前渡し金です。どちらも将来回収や精算が必要ですが、売上の対価ではないため売掛金とは性質が異なります。
売掛金の会計処理・仕訳の流れ(計上から回収・消込まで)
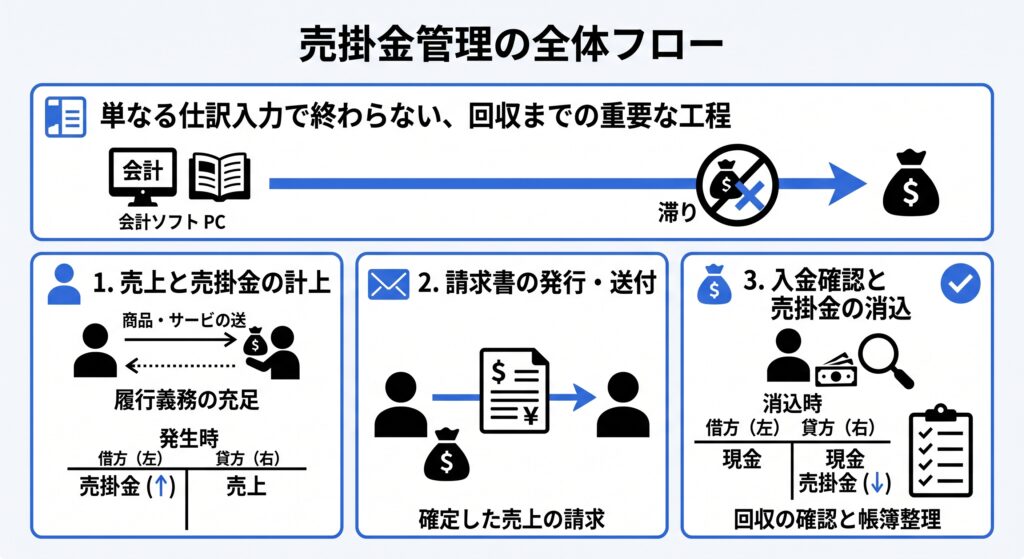
売掛金の管理は、単に会計ソフトへ仕訳を入力して終わるものではありません。計上から回収に至るまでには大きく分けて3つの工程があり、いずれかのステップで滞りが生じると帳簿上は売上が立っているのに現金が入ってこない事態を招きます。
以下の図解で基本的なフローを把握し、各工程における処理の進め方と、実務で陥りやすい注意点を確認しましょう。
1. 売上と売掛金を計上する(収益認識の基準と「締め後の売上」に注意)
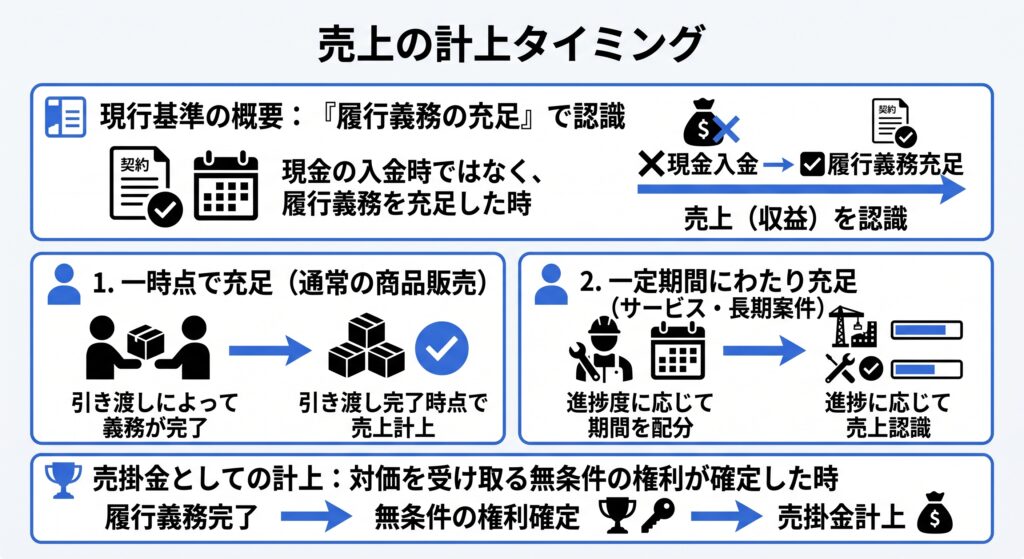
現行の会計基準では、現金の入金時ではなく、契約に基づく「履行義務」を充足したタイミングで売上(収益)を認識します。売上の計上タイミングは、取引の性質によって大きく2つに分かれます。
通常の商品販売のように、引き渡しによって義務が完了する取引であれば、その「一時点」で売上を計上します。
一方、継続的なサービスの提供や長期の開発案件などのように、一定期間にわたり義務を充足していく契約のときは、進捗度に応じて期間を配分して売上を認識します。そして、対価を受け取る無条件の権利が確定したタイミングで、売掛金として計上します。
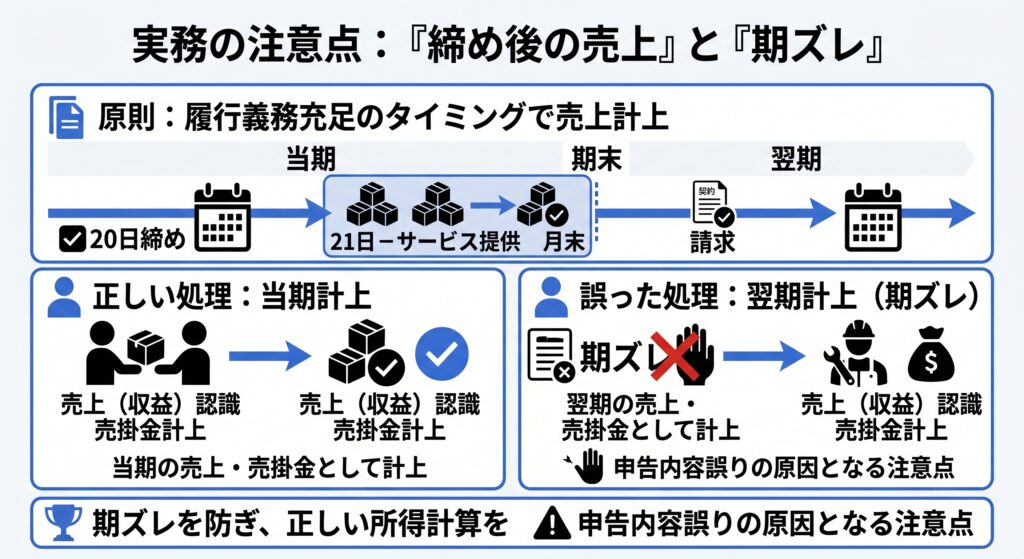
実務で特に注意すべきなのが「締め後の売上」です。たとえば20日締めで運用している個人事業主が決算月を迎えたとき、21日から月末までの期間に履行義務を充足した商品・サービスについては、実際の請求が翌月であっても原則として当期の売上・売掛金として計上する必要があります。
当期の売上を翌期に計上してしまうと、いわゆる「期ズレ」として正しい所得計算ができず、申告内容の誤りを生む原因となるため注意しましょう。
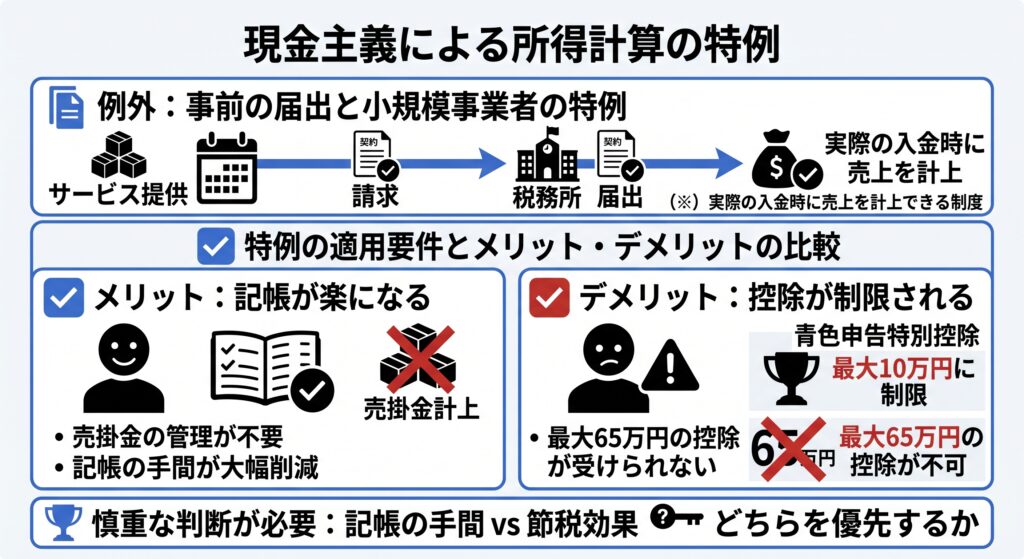
例外として、事前に税務署へ届出を行った一部の小規模事業者は「現金主義による所得計算の特例」(※)を適用できます。これは、青色申告者かつ前々年の事業所得と不動産所得の合計が300万円以下の事業者に限り、実際の入金時に売上を計上できる制度です。
売掛金の管理が不要になり記帳が楽になるメリットがある反面、青色申告特別控除が最大10万円に制限され、最大65万円の控除が受けられなくなるという大きなデメリットがあります。記帳の手間と節税効果のどちらを優先するか、慎重な判断が必要です。
2. 請求書の発行と支払期日の確認(フリーランス新法の60日ルール)
請求書は回収の起点になるため、必要事項を標準化してミスを減らします。実務において、支払期日は発注元(企業など)の支払いサイクルに合わせて指定されるのが一般的ですが、ここで必ず押さえておくべきなのが、2024年秋に施行された「フリーランス保護新法」(特定受託事業者に係る取引の適正化等に関する法律 / フリーランス新法)における60日ルールです。
従業員を使用する発注事業者(特定業務委託事業者)は、フリーランスから成果物を受領した日、または役務の提供を受けた日から起算して、原則として60日以内のできる限り短い期間内に報酬を支払う義務があります。
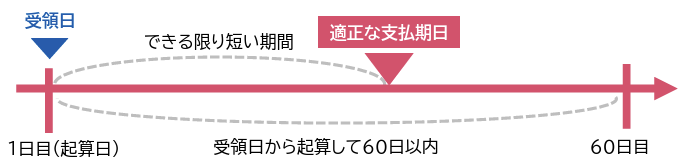
発注元から提示された条件が「請求書が届いてから翌々月末払い」や「社内検収が終わってから60日以内」となっているときは、法律違反となるおそれがあります。提示された支払期日が不当に遅くなっていないかをしっかり確認・交渉し、請求書に正しく明記しましょう。
3. 入金確認と売掛金の消込作業
入金消込(けしこみ)とは、銀行の入金明細と発行した請求書を見比べて、「どの請求に対する支払いがあったか」を確認し、帳簿上の売掛金を消していく作業です。
実際の入金額と請求額が合わないことも珍しくありません。よくあるのは、相手が振込手数料を差し引いて振り込んできたときや、複数の請求書分をまとめて入金してきたとき、あるいは一部だけ先に入金されたときです。
この確認作業を後回しにすると、「相手が支払っていない(未回収)」のか、単に「自分の帳簿付けが追いついていないだけ」なのかが分からなくなります。結果として、支払い遅延に気づくのが遅れ、督促のタイミングを逃す原因になります。
【ケース別】売掛金の具体的な仕訳例
実際の業務では、単純な掛取引だけでなく、クレジットカード決済による手数料の差し引き・一部入金・返品・値引きなど、さまざまなイレギュラーが発生します。こうした例外的な事象が起きたとき、場当たり的な処理をしてしまうと月次の残高照合が非常に困難になります。
ここでは、代表的な4つのケース(基本の仕訳 / クレジットカード決済 / 振込手数料が差し引かれたとき・一部入金のとき / 返品・値引き・買掛金との相殺があったとき)における仕訳の基本パターンをまとめました。自身の取引状況と照らし合わせながら確認してください。
1. 基本の仕訳(売掛金が発生したとき・回収したとき)
商品・サービスを掛で提供した時点で、借方に「売掛金」、貸方に「売上」として計上します。
入金時は、借方に「普通預金」、貸方に「売掛金」です。入金仕訳だけ入れて売掛金側の紐付けが曖昧だと、取引先別の残高が合わず、後の工程で原因調査に時間がかかります。
売掛金が発生したとき
条件:A社に商品10万円を販売し、代金は翌月末払いとした。
| 借方 (入ってくるもの) | 金額 | 貸方 (出ていくもの) | 金額 |
|---|---|---|---|
| 売掛金 | 10万円 | 売上 | 10万円 |
後でお金を受け取る権利(売掛金)が10万円分発生したことを表します。
代金を回収したとき
条件:翌月末、A社から普通預金口座に10万円が振り込まれた。
| 借方 (入ってくるもの) | 金額 | 貸方 (出ていくもの) | 金額 |
|---|---|---|---|
| 普通預金 | 10万円 | 売掛金 | 10万円 |
預金が増え、その分「後でお金を受け取る権利(売掛金)」が消滅します。
2. クレジットカード決済(手数料あり)の仕訳と消費税の課税・非課税の判定
クレジットカード決済では、販売時点は借方にカード会社に対する売掛金(クレジット売掛金等)、貸方に売上を計上します。入金時は、カード会社から手数料が差し引かれて入金されるため、差引後入金額を普通預金、差し引かれた手数料を支払手数料として処理します。
売上が発生したとき
条件:お客様に商品5万円を販売し、クレジットカードで決済された。
| 借方 (入ってくるもの) | 金額 | 貸方 (出ていくもの) | 金額 |
|---|---|---|---|
| クレジット売掛金 | 5万円 | 売上 | 5万円 |
代金を回収したとき(決済手数料が引かれる)
条件:後日、クレジットカード会社から決済手数料5%(2,500円)が差し引かれ、残額の4万7,500円が普通預金に振り込まれた。
| 借方 (入ってくるもの) | 金額 | 貸方 (出ていくもの) | 金額 |
|---|---|---|---|
| 普通預金 | 4万7,500円 | クレジット売掛金 | 5万円 |
| 支払手数料 | 2,500円 | ― | ― |
手数料が引かれて入金されるため、借方(左側)に「支払手数料」を計上して左右の金額を一致させます。
消費税の課税・非課税の判定
ここで注意したいのが、差し引かれた手数料に「消費税がかかるのかどうか」です。実は、誰と契約しているかによって扱いが変わります。
消費税がかからない(非課税)ケース
お店がカード会社(JCBや三井住友カードなど)と直接契約している場合です。このときの手数料は、法律上「債権(お金を受け取る権利)の譲渡」という特殊な取引にあたるため、消費税はかかりません。
消費税がかかる(課税)ケース
お店とカード会社の間に、決済代行会社(AirペイやSquareなど)が入っている場合です。このときの手数料は「決済システムを使わせてもらったサービス料」という扱いになるため、消費税がかかります。
自分がどちらに当てはまるか迷ったときは、毎月届く決済明細書を見て消費税が含まれているかを確認し、経理ルールとして統一しておくと安心です。
3. 振込手数料が差し引かれたとき・一部入金のとき
振込手数料が差し引かれたときは、借方に普通預金および支払手数料、貸方に売掛金を計上し、売掛金を全額消し込みます。
一部入金のときは、入金された分だけ売掛金を減らし、未回収分は売掛金残高として残します。
振込手数料が差し引かれて入金されたとき
条件:B社に対する売掛金10万円について、振込手数料440円(自社負担)が差し引かれ、9万9,560円が普通預金に振り込まれた。
| 借方 (入ってくるもの) | 金額 | 貸方 (出ていくもの) | 金額 |
|---|---|---|---|
| 普通預金 | 9万9,560円 | 売掛金 | 10万円 |
| 支払手数料(※) | 440円 | — | ― |
自社が手数料を負担した場合は「支払手数料」として処理し、売掛金10万円を全額消し込みます(※会社によっては「売上値引」で処理することもあります)。
一部のみ入金されたとき
条件:C社に対する売掛金10万円のうち、先に5万円だけ普通預金に振り込まれた。
| 借方 (入ってくるもの) | 金額 | 貸方 (出ていくもの) | 金額 |
|---|---|---|---|
| 普通預金 | 5万円 | 売掛金 | 3万円 |
入金された分だけ売掛金を減らします。残りの売掛金5万円は帳簿に残ったままになります。
4. 返品・値引き・買掛金との相殺があったとき
値引きは売上の減額として扱います。同一取引先に対して売掛金と買掛金があるとき、合意のうえ相殺することがあります。相殺時の仕訳は、借方に買掛金、貸方に売掛金です。相殺通知や対象範囲・相殺日を明確にし、双方の帳簿で同じタイミングで処理されるようにします。
返品があったとき(売掛金のマイナス)
条件:先日販売した商品10万円のうち、1万円分の不良品があり返品された。
| 借方 (入ってくるもの) | 金額 | 貸方 (出ていくもの) | 金額 |
|---|---|---|---|
| 売上 | 1万円 | 売掛金 | 1万円 |
売上発生時の仕訳の「逆」を行う(逆仕訳)ことで、売上と売掛金をそれぞれ減額します。値引きの場合も同じ仕訳です。
買掛金(支払う義務)と相殺したとき
条件:D社に対する売掛金10万円と、D社に対する買掛金3万円を相殺(帳消し)することに合意した。
| 借方 (入ってくるもの) | 金額 | 貸方 (出ていくもの) | 金額 |
|---|---|---|---|
| 買掛金 | 3万円 | 売掛金 | 3万円 |
お金をやり取りする代わりに、「もらう権利(売掛金)」と「支払う義務(買掛金)」を同額ずつ消滅させます。残りの売掛金7万円は後日回収します。
売掛金が回収不能になったときの対処法(貸倒れ)
取引先の倒産や長期間の支払い遅延により、どうしても売掛金が回収できなくなるケースがあります。回収不能な売掛金を資産として帳簿に残したままにすると、決算書が実態よりも良く見えてしまい正しい経営判断ができません。
しかし、税務上で「貸倒損失」として処理し税負担を減らすためには、法律で定められた厳格な要件を満たす必要があります。ここでは、損失計上が認められるための基準と、実務でよく使われる処理の手順について解説します。
貸倒損失として必要経費(法人の場合は損金)に算入するための3つの区分
税務上、売掛金が回収不能になったとして貸倒損失を必要経費(法人の場合は損金)に算入するには、単に「回収できない」という主観的な判断ではなく、法令や通達(所得税基本通達や法人税基本通達)で定められた具体的な事実や客観的要件を満たす必要があります。要件は大きく以下の3つに区分されます。
- 法律上の貸倒れ(破産等の法的整理)
- 事実上の貸倒れ(債務者の資産状況や支払能力等からみて、全額が回収できないことが客観的に明らかな場合)
- 形式上の貸倒れ(一定期間取引停止後に弁済がない場合など)
形式上の貸倒れと「備忘価額1円」の残し方
中小企業やフリーランスの実務で活用されることが多いのが「形式上の貸倒れ」です。ただし、単に取引停止から1年以上が経過すれば適用できるわけではありません。
この基準を適用するには、継続的な取引を行っていた債務者に対し、資産状況や支払能力の悪化を理由に取引を停止したこと、取引停止時と最後の弁済時などのうち最も遅い時から1年以上経過していること、かつ担保を有していないことといった厳密な要件を満たす必要があります。
これらの要件を満たしたときは債権が法的に消滅したわけではないため、帳簿上に備忘価額(通常1円)を残して必要経費に算入する(法人の場合は損金経理する)ルールとなっています。たとえば、499,999円を貸倒損失とし、1円を売掛金として残す処理を行います。
フリーランス・個人事業主のための売掛金管理とトラブル対策
売掛金の未回収や入金遅延は、資金力が限られるフリーランス・個人事業主にとって事業の存続を脅かす致命的な問題です。「そのうち支払われるだろう」と放置していると、時効を迎えて一切回収できなくなるなど取り返しのつかない事態を招きかねません。
自分の身と資金を守るために知っておくべき時効のルールから、いざというときの督促手順・黒字倒産のメカニズム・緊急の資金調達手段まで、実践的な対策を解説します。
放置は厳禁! 売掛金の消滅時効は「原則5年」
売掛金のような債権には消滅時効があります。2020年施行の改正民法により、現在の取引における売掛金の消滅時効は原則として「権利を行使することができることを知った時から5年」に統一されました(民法166条1項1号)。
回収が遅れている取引は放置せず、時効を迎える前に内容証明の送付など適切な回収アクションを起こすことが重要です。
民法第166条(債権等の消滅時効)
※引用:民法
- 債権は、次に掲げる場合には、時効によって消滅する。
- 債権者が権利を行使することができることを知った時から5年間行使しないとき。
- 権利を行使することができる時から10年間行使しないとき。
- 債権又は所有権以外の財産権は、権利を行使することができる時から20年間行使しないときは、時効によって消滅する。
- 前二項の規定は、始期付権利又は停止条件付権利の目的物を占有する第三者のために、その占有の開始の時から取得時効が進行することを妨げない。ただし、権利者は、その時効を更新するため、いつでも占有者の承認を求めることができる。
未入金や支払い遅延が発生したときの督促手順
まず入金確認と先方連絡を行い、支払漏れや差額要因を確認します。次に督促を行い、口頭だけでなく文書で履歴を残します。連絡がつかないときや、約束が守られないときは、内容証明郵便など証拠性の高い方法も検討します。強く出ることではなく、事実と期限を明確にして回収の可能性を高めることが目的です。
売掛金による資金ショート(黒字倒産)のメカニズム
売上が伸びる局面ほど売掛金も増えやすく、営業キャッシュフローを押し下げます。損益計算書上は利益が出ていても、入金より先に支払いが来て手元の現金が尽きるのが「黒字倒産」です。資金繰り表や入金予定表と連動させ、いつどの取引先からいくら入るかを見える状態にすることが重要です。
究極の解決策:最短即日で現金化できる「ファクタリング」の活用
資金ショートの予兆を掴んだときや、入金遅延が発生したときの具体的な打ち手としてファクタリングの活用が挙げられます。ファクタリングとは、保有する売掛債権(請求書)をファクタリング会社に売却することで、本来の支払期日よりも前に現金を調達する仕組みです。
ファクタリングは融資(借入)ではないため、利用者自身の信用情報に問題があっても利用できる可能性があります。また、原則として「償還請求権なし(ノンリコース)」の契約で行われます。ノンリコース契約であれば、万が一売掛先が倒産して売掛金が支払われなかったときでも、利用者が損害を弁済する義務は生じません。
注意点として、業者のなかには利用者に買戻し義務が生じる「償還請求権あり(ウィズリコース)」の契約を提示してくるケースが存在します。ファクタリングが法的に債権譲渡か融資(貸付け)に該当するかは、単なる契約書の名称ではなく、売掛先の不払いリスクが実質的に誰に移転しているか、売主による買戻しや支払いの義務があるかなど、取引の経済的実態を総合して判断されます。
実質的に貸付けとみなされる取引を反復継続して行うには貸金業登録が必要であり、無登録業者が買戻し特約などを求めてきたときは、違法な悪質業者(ヤミ金など)である可能性が極めて高くなります。
また、登録業者であっても法定金利の上限を超える手数料を徴収していれば違法となります。安全に資金調達を行うためにも、契約書に「ノンリコース(償還請求権なし)」と明記されているか、実質的な買戻し義務が含まれていないかを必ず確認しましょう。
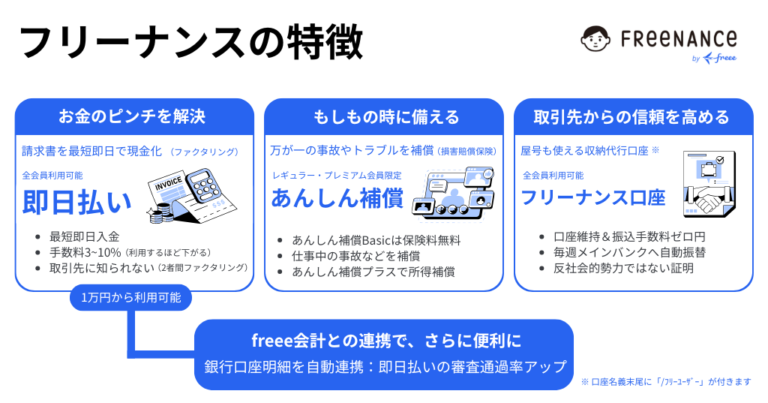
たとえば、フリーランス・個人事業主のためのお金と保険のサービス「FREENANCE(フリーナンス) by freee」が提供するファクタリング「即日払い」を活用すれば、請求書を最短即日で現金化でき、万が一の支払い遅延や急な出費による資金ショートを防ぐ効果が期待できます。資金繰りを安定させるためのお守りとして導入を検討すべきです。
まとめ:売掛金は「発生」から「回収」までセットで管理しよう
売掛金は、発生時点で売上と同時に計上し、入金時点で確実に消し込むという基本を外さないことが第一です。計上基準がぶれると、利益や税額だけでなく取引先別残高の信頼性も崩れます。
フリーランス新法の60日ルールなど法律や回収条件を正しく理解し、与信と条件整備で未回収リスクを小さくします。売掛金は売上の裏側にあるリスク管理そのものです。数字を整えるだけでなく、確実に現金として回収できる仕組みに落とし込むことが、資金繰りと経営の安定につながります。
よくある質問
- 売掛金がマイナスになる原因は何ですか?
- 売掛金がマイナスになるのは、帳簿上で入金や減額処理が売上計上より先行している状態です。
過入金・入金の二重消込・売上計上漏れなどが主な原因として挙げられます。取引先別元帳で当月の増減明細を追い、入金明細と請求書を突合して原因を特定しましょう。
- 振込手数料が差し引かれて入金されたときの仕訳はどうなりますか?
- 原則として、差し引かれた振込手数料は「支払手数料」などの科目で処理します。
たとえば1万円の売掛金に対して9,790円が入金されたとき、借方に普通預金9,790円と支払手数料210円、貸方に売掛金10,000円を計上し、売掛金を全額消し込みます。