 FREENANCE MAG
「固定資産税」とは、毎年1月1日時点で土地や家屋を所有している人に対して課される地方税です。
自宅を仕事場とするフリーランスや個人事業主にとって、物件価格が手頃でリノベーションしやすい「中古住宅」の購入は非常に魅力的な選択肢です。しかし、物件の購入費用や住宅ローンの返済ばかりに目がいき、購入後に毎年必ず発生する固定資産税のランニングコストを軽視してしまうケースも見受けられます。
固定資産税は、事業の売上や利益にかかわらず、原則として不動産を所有していれば毎年発生します(※)。この税金の支払いが事業の資金繰りを圧迫する要因になり得ます。一方で、自宅兼事務所として利用するのであれば、固定資産税の一部を適法に「経費(家事按分)」として計上し、節税につなげることが可能です。
※課税標準額が免税点未満となるケースなどの例外を除く。
本記事では、「固定資産税 中古住宅」というテーマに焦点を当て、購入を検討するフリーランスが知っておくべき税額の相場や計算の仕組みを解説します。税務調査で否認されない正しい家事按分のポイントや、資金繰りが厳しくなったときの具体的な対処法までを網羅しています。不動産税務の正しい知識を身につけ、事業のキャッシュフローを守りましょう。
Contents
中古住宅の固定資産税は年間いくら? 築年数別の目安とシミュレーション
中古住宅の購入を検討する際、誰もが最初に抱く疑問は「結局、毎年いくらの固定資産税を払うことになるのか」ということでしょう。
結論として、中古住宅は新築住宅と比較したとき、購入時点ですでに建物の「固定資産税評価額」が下がっているという特徴があります。その最大の理由は、建物の価値が時間の経過とともに減少していく「経年減点補正率」という仕組みが税額計算の根幹に組み込まれているためです。
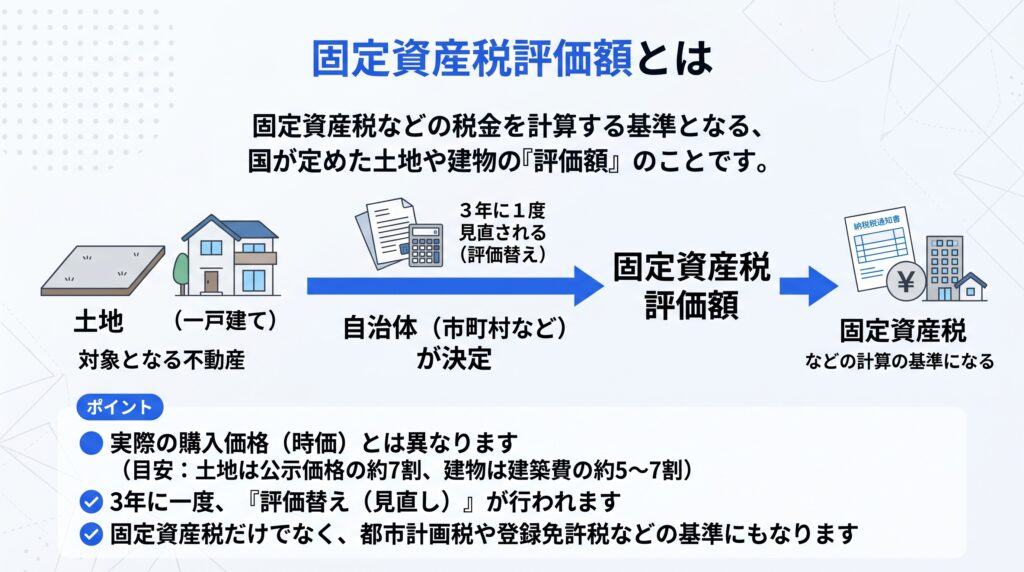
ただし、土地の税額は築年数ではなく立地(評価額)で決まります。新築住宅には購入後数年間にわたって建物の税額が半額になる特例(※)があるため、購入直後の比較では必ずしも中古住宅のほうが大幅に安いとは限りません。
それでも、個別条件を加味した上でなお、建物の評価額がすでに下がっている中古住宅は、固定資産税を抑えたいフリーランスにとって合理的な選択といえます。
中古戸建ての固定資産税シミュレーション(経年減点補正率の仕組み)
建物の固定資産税を決定づける重要なキーワードが「経年減点補正率」です。これは、新築時を100%としたとき、築年数が経過するにつれて建物の評価額をどの程度減額するかを総務省の基準で定めたルールのことを指します。
木造住宅であれば、この補正率は築年数とともに下落し、最終的には下限値である「20%(0.2)」に到達します。つまり、どれほど古くなっても建物が存在する以上、税金計算のベースとなる評価額がゼロになることはなく、一定の底値として残り続けるということです。
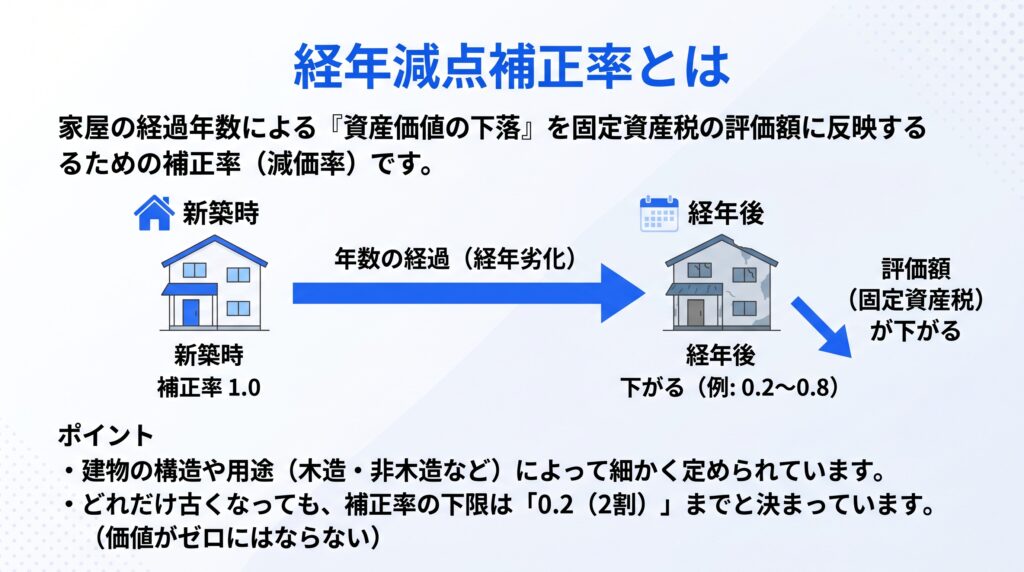
ただし、この「20%」はあくまで経年減点補正率の下限値であり、実際の市場における売買価格(資産価値)が新築時の2割残るという意味ではありません。また、固定資産税の評価額は「現在同じ建物を建てたらいくらかかるか(再建築費)」を基準に3年ごとに見直されるため、建築資材の価格変動などによって、評価額が新築時のきっちり20%に固定されるわけではない点も念頭に置いておく必要があります。
なお、不動産サイトなどでは「木造住宅は一律で築22年で評価額が下限になる」と解説されていることがありますが、これは所得税の確定申告で使われる「法定耐用年数(22年)」と混同した誤りです。
固定資産税の計算で用いられる経年減点補正率は建物のグレード(再建築費評点数など)によって区分されており、下限の20%に到達するまでの年数には「15年、20年、25年、35年」といった幅があります。一般的には築20〜25年前後で下限に達するケースが多いとされています。
ここでは、一般的な木造の中古戸建て(土地の評価額1,500万円、建物の新築時評価額1,500万円で、築25年で下限に到達する条件)を例に、築年数ごとの固定資産税と都市計画税の合計額の変化をシミュレーションします。
| 築年数 | 経年減点補正率(目安) | 建物評価額の目安 | 土地・建物の合計税額(概算) |
|---|---|---|---|
| 新築時 | 1.0000 | 1,500万円 | 約30.5万円 (※新築特例適用前) |
| 築5年 | 約0.6400 | 960万円 | 約21.3万円 |
| 築10年 | 約0.5000 | 750万円 | 約17.8万円 |
| 築25年以降 | 0.2000(下限到達) | 300万円 | 約10.1万円 |
このように、築10年を迎える頃には建物の評価額が新築時の約半分になり、税額も大きく下がります。そして下限に到達した後は経年減点補正率が底を打つため、それ以降は築30年でも築50年でも建物の固定資産税額は基本的に変わりません。
中古戸建てを購入してリノベーション費用や設備投資に事業資金を回したいフリーランスにとって、築20年以上の物件は固定資産税のランニングコストを抑えやすい合理的な選択といえます。
中古マンションと中古戸建てにおける評価額の違い
同じ「中古住宅」であっても、一戸建て(木造)とマンション(鉄筋コンクリート造=RC造)とでは、評価額の下がり方や税額の相場が大きく異なる点を認識しておく必要があります。
マンションの堅牢な構造であるRC造は、法定耐用年数が47年と長く設定されています。経年減点補正率においても、木造戸建てが築15〜35年で評価額の下限(20%)に達するのに対し、RC造のマンションは区分によっては築45〜60年近く経過しないと下限に到達しません。低下スピードが緩やかであり、中古であっても建物の評価額が高止まりしやすい傾向にあります。
さらに、マンションは敷地全体の面積を各住戸の専有面積の割合で按分したものが各所有者の「土地の持ち分(敷地権)」となるため、資産価値に占める「建物」の割合が戸建てよりも大きくなります。土地は建物のように経年劣化で評価額が下がることはありませんが、後述する減税措置が用意されています。
しかし、マンションはこの減税措置の恩恵を受けられる土地の持ち分が少なく、かつ評価額が下がりにくい建物の割合が大きいため、戸建てとは税額の決まり方(評価額の構造)が根本的に異なります。
固定資産税は物件の購入価格(実勢価格)ではなく、各自治体が算定した評価額に基づいて計算されるため、「同じ価格帯ならどちらの税金が高い」と一概には比較できません。立地や専有面積などの個別条件によって実際の税額は大きく変動しますが、資金繰りを管理するうえで、こうした資産価値の内訳(土地と建物の比率)の違いを念頭に置いた物件選びが求められます。
中古住宅の固定資産税評価額・税額の調べ方と確認手順
固定資産税に関するよくある誤解として、「物件の購入価格(実勢価格)に税率が掛けられる」というものがあります。実際の固定資産税は、各自治体が個別に算定した「固定資産税評価額」をベースに計算されます。そのため、物件のチラシや不動産ポータルサイトに掲載されている販売価格を見ただけでは、正確な税額を知ることは不可能です。
事業のランニングコストを正確に見積もるためには、この評価額と実際の税額を正しい手順で調べる工程が不可欠です。不動産の購入前と購入後では取得できる書類や確認する目的が異なるため、それぞれのタイミングに適した確認方法を把握しておくことが大切です。
| 確認のタイミング | 主な確認方法と取得できる書類 | 目的とフリーランス向けのポイント |
|---|---|---|
| 購入前(検討段階) | 不動産会社経由で売主の「納税通知書」等を確認 | 購入後のランニングコスト把握および決済時の「固定資産税精算金」の資金準備 |
| 購入後(所有後) | 「納税通知書」または役所で「公課証明書」を取得 | 経費計上(家事按分)の根拠資料。紛失時は役所で公課証明書を取得し代用 |
購入前(検討段階)に調べる方法
まだ物件を購入しておらず、所有権をもたない検討段階では、役所に行って勝手にその物件の評価証明書を取得することはできません。
この段階でもっとも確実かつ現実的な方法は、仲介に入っている不動産会社の担当者を通じて、現在の所有者(売主)が毎年受け取っている「固定資産税・都市計画税 納税通知書」および「課税明細書」のコピーを見せてもらうことです。優良な不動産エージェントであれば、買主が資金計画を立てるために固定資産税の額を気にするのは当然であると理解しているため、スムーズに売主へ開示を打診してくれます。
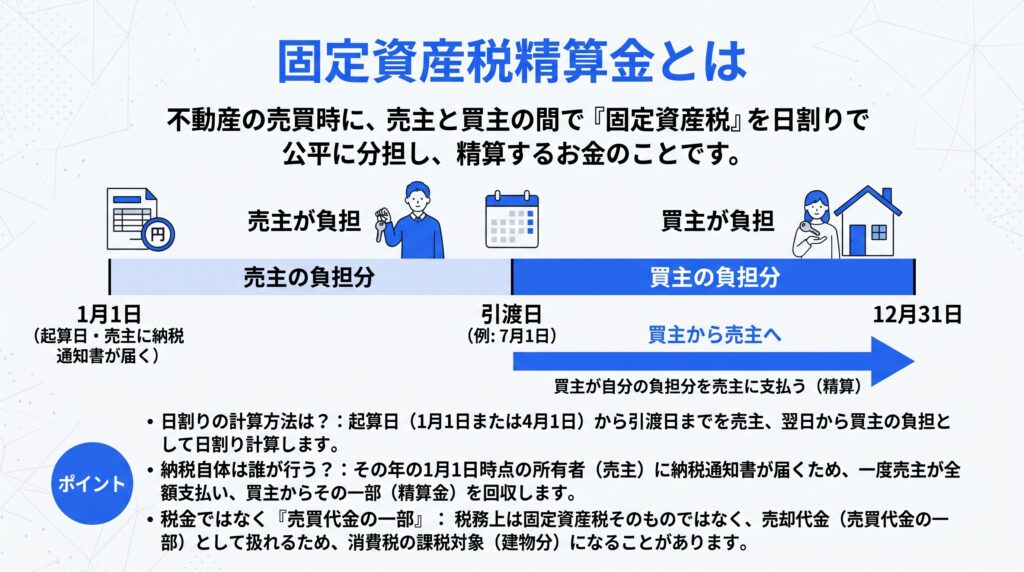
とくに中古物件の売買では、物件の引き渡し日を基準として、その年の固定資産税を売主と買主で日割り精算する「固定資産税精算金」という慣習が存在します。この精算金は住宅ローンに組み込めず、手元の現金から支払うケースが多いため、事業用のキャッシュを確保しておく意味でも、購入前の金額確認は必須です。
購入後に調べる方法(納税通知書と各種証明書)
固定資産税は「毎年1月1日時点の所有者」に対して課されるため、物件を購入(登記)した時期に応じて、当年または翌年以降の毎年4月から6月頃に、管轄の市区町村から自宅あてに「固定資産税・都市計画税 納税通知書」が郵送されてきます(自治体によって発送時期は異なります)。
この通知書には、納付書だけでなく、土地とそれぞれの建物の評価額や計算の基礎となる数字が詳細に記載された「課税明細書」が同封されています。この明細書が、フリーランスが確定申告(青色申告決算書の作成)で家事按分を行う際の客観的な証拠書類となります。
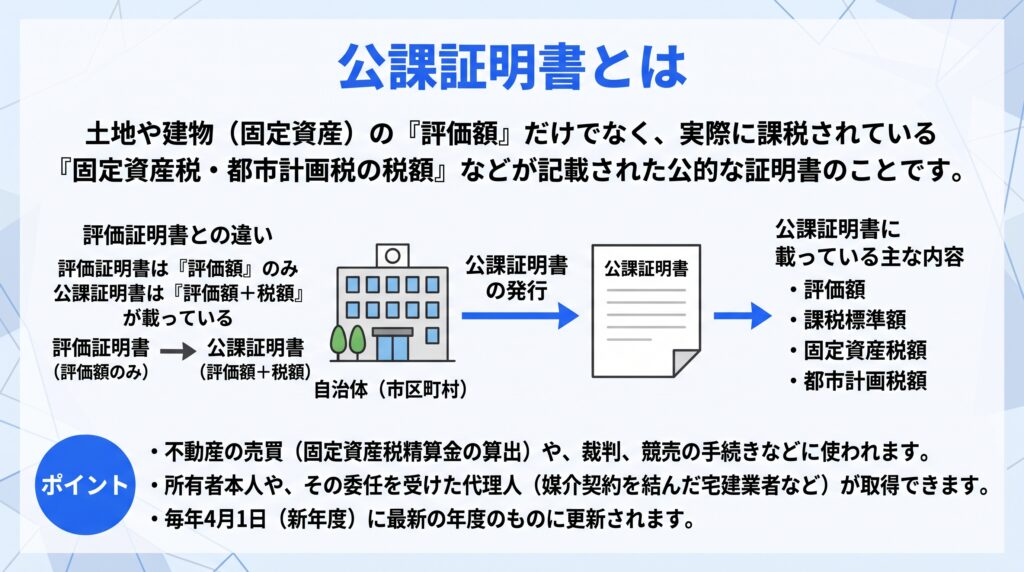
もし、この納税通知書を破棄したり紛失したりしたとき、納税通知書そのものを役所で再発行することは制度上できません。代わりの手段として、市区町村の役所の窓口(東京23区であれば都税事務所)で「固定資産税評価証明書」または「公課証明書」の交付を申請します。評価証明書には評価額のみが記載されており、公課証明書には評価額に加えて実際の税額(公課)も記載されています。
※参照:公課証明 西東京市Web
フリーランスが経費計算の根拠や、将来的な事業融頻の際に不動産の担保価値を証明するために利用するのであれば、税額まで網羅されている「公課証明書」を取得しておくのが確実です。
中古住宅の固定資産税の基本計算式と税率
固定資産税の通知書に記載されている金額を支払う前に、その金額がどのような根拠で算出されているのかを知ることは、事業の財務をコントロールするうえでの第一歩です。
税金の計算メカニズムを理解することで、将来のランニングコストを自ら予測し、事業計画に正確に組み込むことが可能になります。
固定資産税および都市計画税の計算式
固定資産税のベースとなる計算式はシンプルです。税金計算のベースとなる「固定資産税の課税標準額」に対して、定められた「税率」を掛け合わせることで算出されます。
固定資産税の税率は、地方税法において「1.4%」が標準税率として示されており、多くの市町村がこの1.4%を採用しています。ただし、これは全国一律の強制税率ではなく、財政状況などに応じて各市町村が条例で異なる税率(1.5%や1.6%など)を定めることも法的に認められています。自身が購入を検討しているエリアの税率は、事前に自治体の公式Webサイトなどで確認しておきましょう。
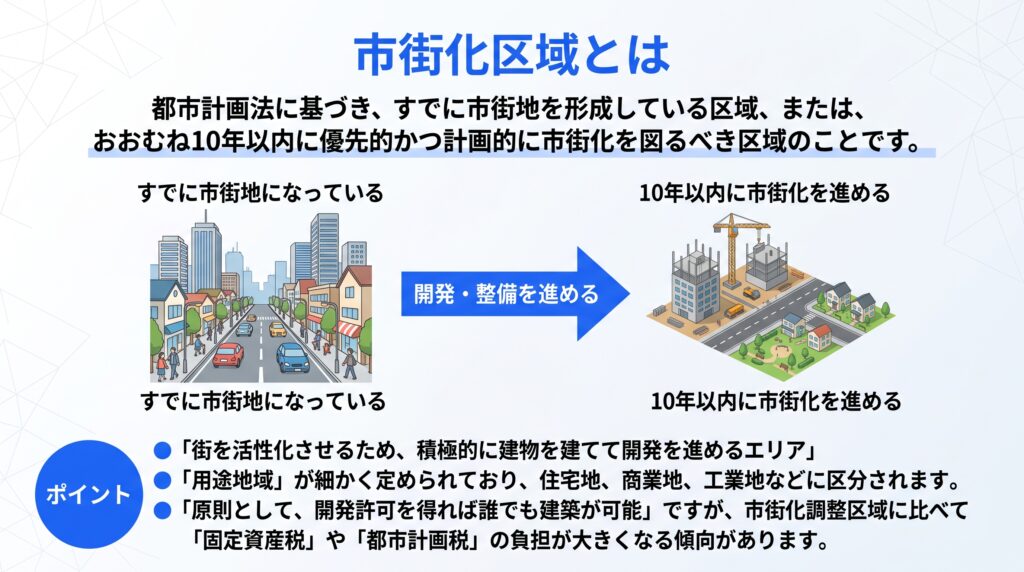
また、購入した中古住宅が都市計画法で指定された「市街化区域」内に所在するときは、自治体の条例(判断)によって、固定資産税に加えて「都市計画税」という税金もあわせて徴収されることがあります。これは道路や公園、下水道などの都市基盤を整備するための目的税であり、税率は最大で「0.3%」です。
たとえば、課税標準額が2,000万円の物件(固定資産税の税率1.4%、都市計画税の税率0.3%の自治体)であれば、固定資産税が28万円、都市計画税が6万円となり、合計で年間34万円の税負担が発生するというのが基本の計算式です。
- 固定資産税:2,000万円 × 1.4% = 28万円
- 都市計画税:2,000万円 × 0.3% = 6万円
- 合計税額:28万円 + 6万円 = 34万円
土地と建物は分けて計算される
ここで見落としがちなのが、不動産は「土地」と「建物」というまったく別の財産が組み合わさったものであり、税金もそれぞれ分けて計算されるという事実です。物件を購入するときは「土地付き中古戸建て」のようにひとまとめで取引されますが、税務上の扱いははっきりと分かれています。
これは、時間が経ったときの「価値の変わり方」が根本的に違うためです。土地は時間が経過してもすり減ったり壊れたりすることはなく、周辺の環境や経済状況などによって価値(評価額)が上下します。一方の建物は、人が使用することで少しずつ古く傷んでいきます。そのため、「経年減点補正率」を用いて年を追うごとに価値を下げて評価します。
フリーランスが自宅を事務所として経費計上(家事按分や減価償却)するときにも、この「土地と建物は別物である」という視点が重要です。事業の経費(減価償却費)として計上対象となるのは劣化していく「建物」の購入費用のみであり、土地の購入費用は経費の対象外です。
固定資産税の計算においてもこの分離の原則が貫かれており、それぞれに異なる減税措置が適用された上で、最終的に合算された金額が請求される仕組みになっています。
中古住宅の固定資産税を安くする軽減措置と特例(2026年最新版)
固定資産税は毎年かかり続ける負担ですが、国民の住環境の確保を目的とした軽減措置や特例が用意されています。
固定資産税と中古住宅の関係において、フリーランスはこれらの特例の適用条件と効果を正確に把握しておくことで、資金繰りの見通しを立てやすくなります。
小規模住宅用地の特例(土地の減税措置)
固定資産税の負担を大きく軽減してくれる制度が、「小規模住宅用地の特例」です。
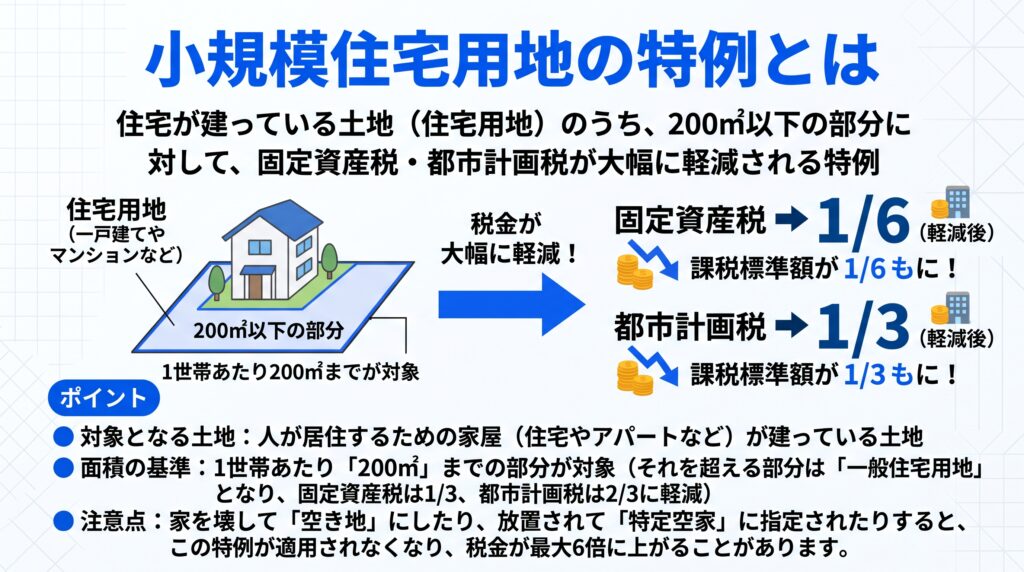
これは、住宅が建っている土地(住宅用地)のうち、「住宅1戸につき200平方メートルまで」の部分について、固定資産税の計算ベースとなる「課税標準額」を評価額の6分の1に、(市街化区域などで課される)都市計画税の課税標準額を評価額の3分の1にまで軽減してくれる措置です。
地価の高い都市部に住む人の固定資産税の負担が過大にならないよう、この特例によって現実的な税負担で持ち家を維持できる仕組みになっています。
| 特例適用前(本来の計算) | 小規模住宅用地の特例適用後 | 負担軽減の割合 | |
|---|---|---|---|
| 課税標準額 (評価額1,500万円の場合) | 1,500万円 | 固定資産税:250万円 (1/6に軽減) 都市計画税:500万円 (1/3に軽減) | – |
| 固定資産税 (標準税率1.4%) | 21万円 | 3万5,000円 | 約83%の減税 |
| 都市計画税 (税率0.3%の場合) | 4万5,000円 | 1万5,000円 | 約66%の減税 |
| 合計税額 | 25万5,000円 | 5万円 | 年間20万5,000円の節税 |
この特例は、新築であっても中古であっても、原則としてその土地の上に「要件を満たす居住用の家」が建っていれば適用されます。
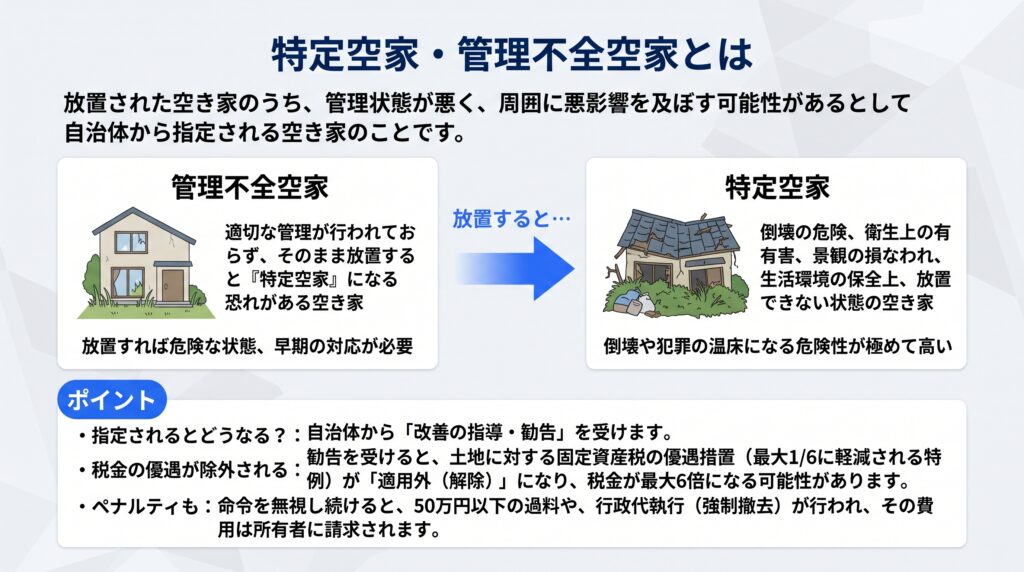
ただし、無条件に自動適用されるわけではなく、賦課期日(毎年1月1日)時点での利用実態が厳格に問われます。建物の用途変更を行ったときは自治体への申告が求められるケースがあるほか、自治体から「特定空家」や「管理不全空家」として勧告を受けた物件は特例の対象外です。
また、自宅兼事務所として利用する際、事業用に使用している床面積の割合(家事按分)が大きすぎると、この特例の対象から外れてしまう場合があります。これについては次の章で詳しく解説します。
※参照:No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)|国税庁
【要注意】新築住宅の減額措置は中古住宅には原則適用されない
税金計算のシミュレーションを行う際、フリーランスが陥りやすい誤解が「新築住宅の減額措置」との混同です。
戸建てであれば新築から3年間、マンション(3階建以上の耐火・準耐火建築物など)であれば5年間にわたり、「居住部分の床面積120平方メートル相当分を上限として、建物の固定資産税が半額になる」という特例があります。
この制度を知り、「自分が購入する中古住宅も、最初の数年間は税金が半額になるだろう」と解釈してしまうケースが見受けられます。しかし、この半額特例はあくまで新築を対象とした制度です。
新築時の減額期間が残っている築浅物件を中古として購入し、残りの期間の適用を引き継ぐようなケースを除き、基本的には中古住宅には適用されません。また、この特例は固定資産税のみが対象であり、都市計画税は減額されない点にも注意しましょう。
この事実を知らずに資金計画を立ててしまうと、購入した翌年に届く納税通知書の金額を見て、資金繰りに影響が出る結果となります。
中古住宅でも活用できるリフォーム促進税制(2026 ~ 2027年期限)
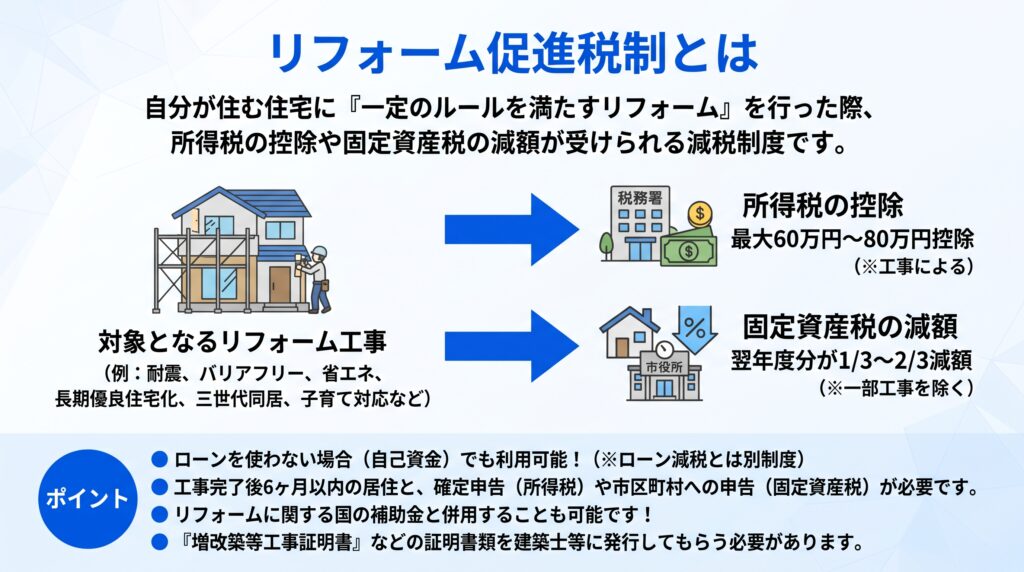
新築の特例が使えない中古住宅であっても、要件を満たせば建物の固定資産税を一時的に軽減できる制度が存在します。それが「リフォーム促進税制」です。
2026年現在も延長・拡充が図られているこの制度は、中古住宅に対して一定の要件を満たす改修工事を行ったとき、工事完了の翌年度における建物の固定資産税が減額される仕組みです。
具体的には、「省エネ改修」や「バリアフリー改修」で原則3分の1、「耐震改修」で原則2分の1が減額されます。さらに、これらの改修とあわせて「長期優良住宅」の認定を受けたときは、減額割合が3分の2へと引き上げられます(※)。
※対象となる築年数や工事費用、自治体への申告期限などの条件あり。
たとえば、フリーランスが築古の物件を購入し、断熱材を入れたり二重窓にしたりといった省エネリフォームを施して自宅兼ワークスペースを作るとします。こうしたリフォーム工事に一定の費用をかけたとき、確定申告の時期に合わせて住んでいる自治体に申告することで、翌年分の固定資産税の負担を抑えることが可能です。
中古住宅の購入費用を抑え、浮いた資金を事業投資やリフォームに回す戦略をとるフリーランスにとって、有効な選択肢となります。
※参照:住宅:リフォーム促進税制(所得税・固定資産税)について – 国土交通省
【フリーランス必見】中古住宅の固定資産税は経費算入対象(家事按分のポイント)
賃貸から中古住宅へと環境を変えたフリーランスのメリットのひとつに、持ち家にかかるさまざまな維持費を「事業用の経費」として計上できる点があります。
固定資産税は、自宅の一部を仕事場として使用しているという実態があれば、適法な手続きによって税負担の一部を事業の経費に含めることが可能です。経費が増えれば事業所得が圧縮され、結果として所得税や住民税、国民健康保険料の負担軽減につながります。
ただし、持ち家の維持費を経費計上するためには、対象となる項目の把握に加え、税務調査に備えた合理的な計算方法(床面積基準など)と証拠保全が欠かせません。事業用割合を増やしすぎるとかえって各種特例の対象外となる場合もあるため、正しい按分のルールを理解しておくことが重要です。
持ち家の自宅兼事務所で経費算入可能な費用一覧
賃貸から持ち家に変わると、「家賃」という支出の代わりに、不動産を所有・維持するためのさまざまな支出が発生します。税務上、これらの支出は「全額を経費算入対象」「按分すれば経費算入対象」「経費算入不可」に分類されます。
フリーランスが自宅兼事務所として中古住宅を購入したとき、具体的にどの項目が経費の対象となるのかを以下の表で整理しました。
| 支出の項目 | 経費算入の可否 | 税務上の取り扱いの理由とポイント |
|---|---|---|
| 固定資産税・都市計画税 | 可能(按分) | 事業で使用している割合(家事按分比率)に応じて青色申告決算書の「租税公課」として経費算入 |
| 建物の減価償却費 | 可能(按分) | 耐用年数に応じて毎年少しずつ経費化。中古は耐用年数が短いため年間の償却費が大きくなる傾向 |
| 住宅ローンの利息 | 可能(按分) | 資金調達のコストとして事業割合分を「支払利息」として経費算入 |
| 住宅ローンの元本返済 | 不可 | 単なる「借入金の返済」であり事業の経費(損金)にはならないため計上不可 |
| 火災・地震保険料 | 可能(按分) | 業務を行う建物を守るための支出として事業割合分を「損害保険料」として経費算入 |
ここでポイントとなるのが、「建物の減価償却費」の存在です。中古住宅は新築に比べて法定耐用年数の残りが少ないため、税務上のルール(簡便法)を適用すると、購入費用を短い期間で経費化(償却)対象とできる場合があります。
実際の現金は手元から出ていかないにもかかわらず、帳簿上は経費として計上できるため、減価償却費と固定資産税の活用は、フリーランスにとって有効な手段です。
家事按分の合理的な計算方法と証拠保全
これらの費用を経費にするために不可欠なのが「家事按分」という作業です。家事按分とは、生活費と事業費が混在している支出について、事業で使った分だけを合理的な基準で切り分けることを指します。
税務調査において、調査官が確認するのはこの按分比率の妥当性です。「毎日長時間仕事をしているから50%を経費にする」といった、労働時間に基づく主観的な計算は、不動産関連の経費においては原則として認められません。
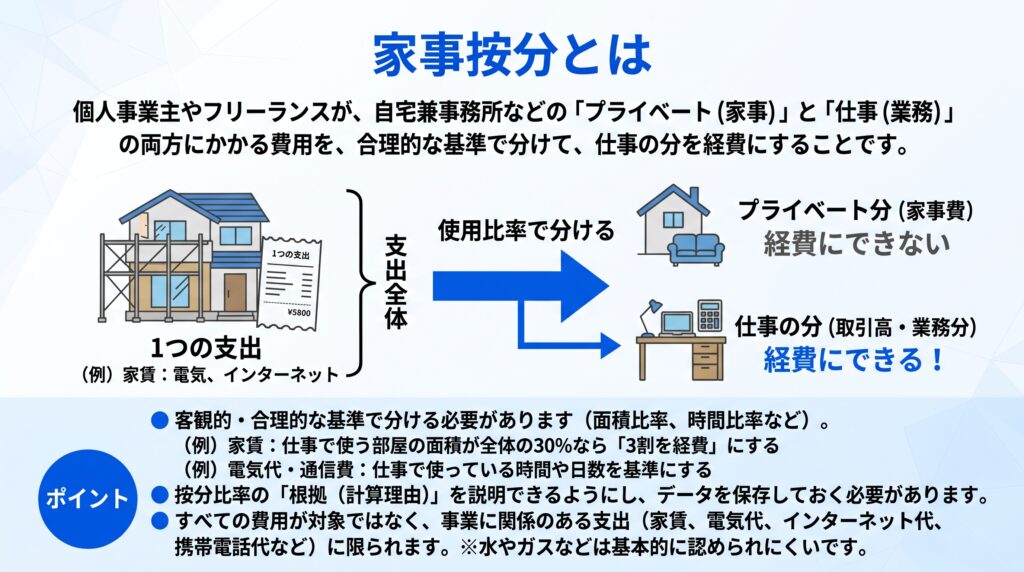
固定資産税や減価償却費など、不動産そのものにかかる費用を按分する際、客観性が高く採用されやすい基準のひとつが「床面積」です。たとえば、延床面積が100平方メートルの中古戸建てを購入し、そのうちの20平方メートルの1部屋を仕事専用のワークスペースとして使用しているとき、按分比率は客観的な事実に基づき「20%」と算出されます。この基準であれば、税務署から指摘を受けても説明しやすくなります。
そして、この合理性を証明するためには「証拠保全」が大切です。物件を購入した際の間取り図(平面図)のコピーを用意し、事業用として使っている部屋を明記し、面積の計算式を書き込んで確定申告書の控えと一緒に保管しておきましょう。さらに、その部屋には生活感のある私物を極力置かず、「仕事専用の空間である」ことが一目でわかる状態の写真を撮影しておくことで、説得力が増します。
事業用割合が50%を超えるときの税務上の注意点(住宅ローン控除と特例の縮小リスク)
家事按分について理解を深めると、「リビングの一部も仕事で使っているため、事業用割合を60%や70%に設定して経費を増やしたい」と考える人もいるかもしれません。しかし、自宅兼事務所において事業用割合を「50%超」に設定する際には、慎重な判断が求められます。
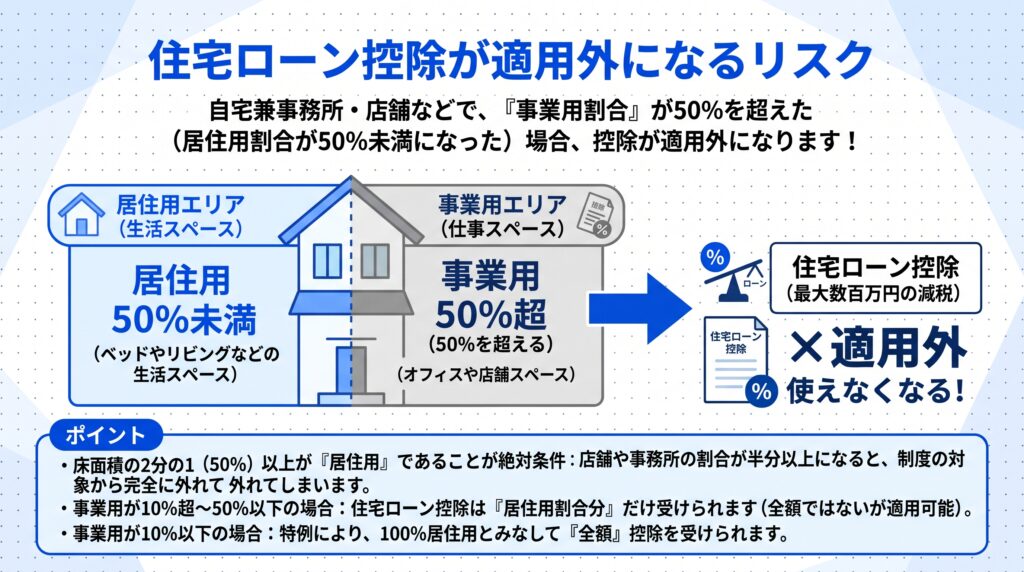
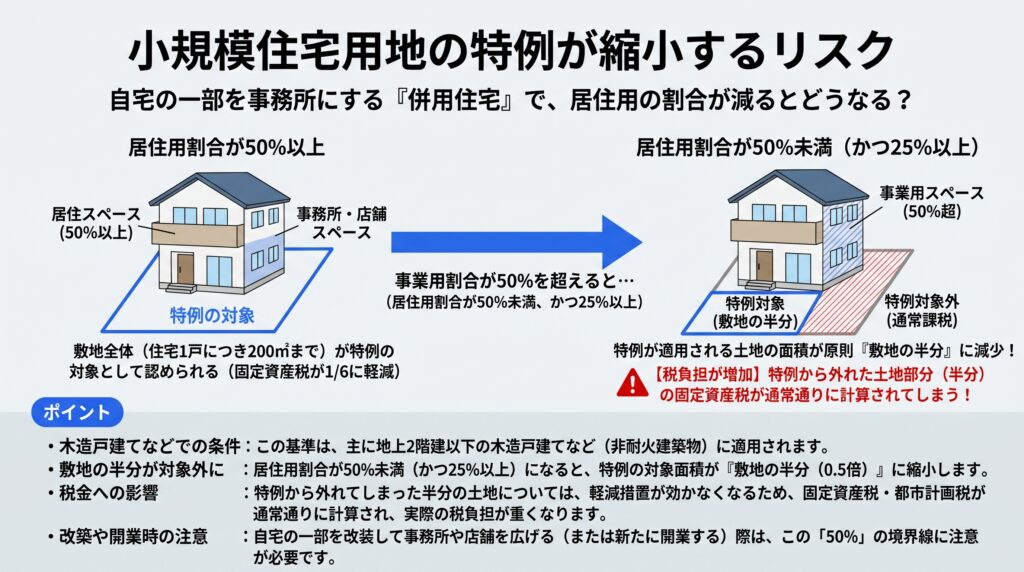
事業用割合が50%を超えた(=居住用割合が50%未満になった)とき、持ち家に対する2つの重要な税制優遇の適用に影響が出るためです。
1. 住宅ローン控除(住宅借入金等特別控除)が適用外となるリスク
第一の影響は、「住宅ローン控除(住宅借入金等特別控除)」が適用外となるリスクです。住宅ローン控除は、年末のローン残高の一定割合が所得税から直接差し引かれる制度ですが、適用要件には「床面積の2分の1以上が専ら自己の居住の用に供されるものであること」と定められています。つまり、事業用割合が50%を超え、居住用が50%未満となった場合、還付が受けられなくなる可能性があります。経費を増やして所得税を減らせたとしても、住宅ローン控除が適用されなくなれば、トータルでの資金繰りにマイナスの影響を与えかねません。
※参照:No.1213 認定住宅の新築等をし、令和3年までに居住の用に供した場合(住宅借入金等特別控除)|国税庁
2. 小規模住宅用地の特例が縮小されるリスク
第二の影響は、「小規模住宅用地の特例」の縮小です。自宅の一部を事務所とする「併用住宅」であれば、居住用割合が50%以上であれば敷地全体(住宅1戸につき200平方メートルまで)が特例の対象として認められます。しかし、事業用割合が50%を超え、居住用割合が50%未満(かつ25%以上)になると、特例が適用される土地の面積が原則として「敷地の半分」に減少してしまいます(一般的な木造戸建てなどの場合)。その結果、特例から外れた土地部分の固定資産税が通常通りに計算されることになり、税負担が増加します。
フリーランスが中古住宅を購入して事業の拠点とするとき、税務とキャッシュフローの全体最適を考えることが大切です。特別な事情がない限り、「事業用割合(経費にする割合)は最大でも50%までにとどめ、居住用割合を確実に50%以上確保する」ことが、一般的な目安です。経費計上による節税効果と、各種特例・控除のバランスをコントロールすることが、家事按分を行う際の重要なポイントです。
固定資産税の支払いで資金繰りが悪化したときの具体的な対処法
家事按分や特例を活用して固定資産税を事業の経費として申告したとしても、税金の支払い義務がなくなるわけではありません。確定申告による所得税や消費税の支払いと同様に、固定資産税の支払いでもまとまった現金が必要になります。
事業を継続するうえでもっとも避けたいのは、赤字になることではなく「手元の現金(キャッシュ)が枯渇すること」です。手元の現金を確保するためには、納付スケジュールの把握と分割納付の活用といった対策に加え、万が一の際に請求書を現金化する資金調達方法を知っておくことが事業継続において重要です。
納付スケジュールの実態と分割納付の推奨
固定資産税の納税通知書は、毎年4月から6月にかけて各自治体から発送されます。この時期は、3月に確定申告を終えたばかりで所得税の引き落としがあり、さらに消費税の納付も重なるため、フリーランスにとって税金の支払いが集中するタイミングです。
固定資産税の通知書には、年4回に分けて支払うための「分割納付用の用紙」に加え、「一括納付用の用紙」が同封されていることが一般的です(※)。分割納付のスケジュールは自治体によって若干異なりますが、一般的には「4月・7月・12月・2月」などの納期が設定されています。
※自治体の方針や口座振替の利用状況などによって、同封される用紙の構成は異なります。
結論として、事業を営むフリーランスには「分割納付の選択」が推奨されます。一括で支払っても税額の割引などの金銭的メリットはなく、手元の現金が一度に大きく減るためです。
事業を継続するうえで、現金の確保は非常に重要です。急なパソコンの故障、予期せぬ仕事のキャンセル、あるいは投資の機会が訪れたとき、手元に現金があるかどうかが事業の継続を左右します。支払いを分散できる分割納付という制度は、手元の流動資金を厚く保つための資金繰り対策のひとつです。
フリーランス特有の「黒字倒産」リスク
分割納付を選択して1回あたりの支払額を抑えたとしても、納付月には現金が減少します。ここでフリーランスの資金繰りを難しくする要因のひとつが、日本の商習慣における「入金サイトの長さ」です。
会社員であれば、毎月決まった日に給料が振り込まれ、そこから税金が天引きされます。しかしフリーランスの場合、案件を納品して売上が確定したとしても、実際の入金が「月末締め・翌々月末払い」など、60日近く先になることが珍しくありません。帳簿上は売上が上がって黒字になっているにもかかわらず、お金が振り込まれる前に、固定資産税や消費税、外注費などの支払期日が訪れることがあります。
この「収入と支出のタイミングのズレ」によって手元の現金が底をついてしまい、事業は黒字であるにもかかわらず現金がショートして立ち行かなくなる「黒字倒産」は、新たな固定費を背負ったフリーランスが警戒すべき課題です。
請求書を最短即日で現金化する、フリーナンス「即日払い」の活用
「今月末が固定資産税の第1期納付期限で、外注先への支払いもある。しかし、先日納品した大型案件の入金は来月末まで待たなければならない」 このような資金繰りの谷に直面したとき、有効な対処法のひとつが請求書買取による「ファクタリング」の活用です。
ファクタリングとは、すでに取引先に発行している「まだ入金日を迎えていない請求書(売掛債権)」を専門の会社に買い取ってもらい、本来の入金日よりも前に現金化するサービスです。このファクタリングのなかでも、フリーランス・個人事業主に向けて提供されているのが、「FREENANCE(フリーナンス) by freee」が運営する「即日払い」です。
以下の表は、資金調達の選択肢である「銀行融資」と「即日払い」の違いを比較したものです。
| 資金化までのスピード | 負債(借金)になるか | 取引先への通知(信用リスク) | |
|---|---|---|---|
| 銀行融資・日本政策金融公庫 | 3週間〜1ヶ月以上 | なる(信用情報に影響し利息発生) | なし |
| フリーナンス 即日払い | 最短即日 | ならない(債権売買契約のため無借金) | なし(2者間ファクタリング) |
ファクタリング・即日払いの特徴は「借入(借金)ではない」という点です。請求書を売却する仕組みなので、今後の住宅ローンの借り換えや事業融資の審査に直接的な影響を及ぼしません。
さらに、即日払いは利用者と運営会社の間だけで契約が完結する「2者間ファクタリング」を採用しています。取引先に知られることなく、これまでの関係を維持したまま資金を調達することが可能です。

利用手数料は請求書額面の3%〜10%に設定されており、利用すればするほど与信が高まり、手数料が下がる仕組みです。審査に通過すれば最短即日で事業用口座に現金が振り込まれます。固定資産税の延滞による延滞金の発生を防ぐための「つなぎ資金」として、有効な選択肢となります。
まとめ
中古住宅は、物件価格や建物の経年減点補正率の仕組みから見ても、フリーランスが自宅兼事務所として事業を育成していくための合理的な選択肢です。
購入前後の正しい知識をもとに固定資産税の相場を把握し、客観的な床面積基準による家事按分を行えば、適法に事業の経費を計上することが可能です。ただし、事業用割合を50%超に設定して住宅ローン控除や小規模住宅用地の特例を縮小させてしまうような事態には、十分に注意してください。
税金などの支払いが先行することでの資金繰りの問題は多くのフリーランスが直面する課題です。事業の成長と中古住宅の維持を両立させるためには、税務の知識だけでなく、手元の現金をコントロールする財務の知識が不可欠です。
万が一の入金遅延や急な出費で資金繰りが厳しくなったとき、手持ちの請求書を現金化できるフリーナンスのファクタリングサービス「即日払い」は、事業を守る手段のひとつとして機能します。いざというときに活用できるよう、あらかじめフリーナンスの無料アカウントを作成し、請求書を現金化できる体制を整えておくことをおすすめします。
よくある質問
- 中古住宅の固定資産税は年間いくらくらいですか?
- 中古住宅の固定資産税額は、立地(土地の評価額)や建物の構造・広さによって大きく異なります。木造戸建ての場合、築年数の経過とともに建物の評価額が下がるため、新築時に比べて税負担は軽くなる傾向にあります。正確な金額を知るには、購入前に不動産会社を通じて売主の「納税通知書」等を確認する手順が不可欠です。
- 自宅兼事務所の固定資産税は経費に計上可能ですか?
- 事業に使用している床面積の割合(家事按分比率)に応じて、固定資産税の一部を青色申告決算書の「租税公課」として経費算入が可能です。税務調査に備え、間取り図などに事業用スペースを明記し、客観的な基準で按分比率を算出することが求められます。