
 FREENANCE MAG
インバウンド需要の回復により、日本各地の観光地や都市部で外国人旅行者の姿が日常の風景となりました。工芸品店や旅館の売店、セレクトショップなどを営むフリーランス・個人事業主にとっても、免税販売を通じた売上拡大は大きなビジネスチャンスです。
しかし、2026年の秋、フリーランスの事業環境を大きく揺るがす2つの制度変更が待ち受けています。ひとつは、2026年11月1日からスタートする免税制度の「リファンド方式」への一斉移行です。もうひとつが、直前の2026年10月に実施される、インボイス制度における免税事業者からの仕入税額控除の「80%から70%への引き下げ」です。
これら2つの変更が重なる2026年秋は、レジや経理の事務作業が増加するだけでなく、手元の資金繰り(キャッシュフロー)に直接的なダメージを与えるリスクをはらんでいます。本記事では、迫る制度変更の全貌と、事業や資金を守り抜くための具体的な自衛策を提示します。
Contents
2026年11月スタート! 免税「リファンド方式」とは?
免税の「リファンド方式」とは、外国人旅行者が店頭で一時的に消費税を含む「税込価格」で商品を決済し、出国時に税関で商品の持ち出し確認を受けた後に消費税分が返金される仕組みです。
免税品を国内で不正転売するケースを防ぐため、国際標準に合わせて導入されるものです。従来のようにその場で消費税を免除するのではなく、出国時の持ち出し確認後に返金される点が最大の特徴であり、現場の実務フローやスケジュールの把握が不可欠です。
| リファンド方式(2026年11月 ~ ) | 現行の免税方式( ~ 2026年10月) | |
| 店頭での販売価格 | 税込価格 | 税抜価格 |
| 免税成立のタイミング | 出国時の税関確認後 | 商品の購入時 |
| 消費税の返金 | 出国確認後にクレジットカード等へ送金 | その場で免除(値引き) |
| 不正転売のリスク | 持ち出し未確認なら返金されず防止可能 | 店舗が追徴課税を受けるリスクあり |

店頭では「税込価格」で販売
外国人旅行者が商品を購入する際、店頭では一般の顧客とまったく同じように税込価格で支払います。この時点で店舗側は一時的に消費税分を預かり、購入記録情報を国税庁へ送信します。
出国時に空港で税関確認
旅行者は、購入日から90日以内に出国する際、空港などの端末でパスポートを提示し、商品を国外へ持ち出す確認を受けます。
確認後に消費税を返金(リファンド)
持ち出しがシステム上で確認された後、店舗(または代行業者)を通じて、旅行者のクレジットカード等へ消費税分が返金されます。商品を確実に国外へ持ち出した人だけが返金を受けるため、店舗側としても不正利用を疑いながら接客する心理的負担や、後日追徴課税を受けるリスクから解放されます。
【重要】移行期間なし! 2026年10月1日より事前申請開始
現行制度とリファンド方式を並行して運用できる移行期間は設けられておらず、2026年11月1日午前0時の販売分から新方式へ一斉に切り替わります。これに伴い、新たに免税販売を始める事業者は、2026年10月1日より受付が開始される新制度用の「輸出物品販売場許可申請書(一般型用)」を所轄の税務署へ提出する必要があります。
申請には、店舗の見取図や社内の免税販売マニュアルなどの添付書類も求められます。なお、この申請手続きは税務署への窓口提出や郵送だけでなく、e-Tax(国税電子申告・納税システム)を利用したオンライン申請も可能です。新様式は国税庁の読み取りシステム(AI-OCR等)にも対応する予定であり、電子的な処理がスムーズに進められます。
一方で、2026年10月31日以前にすでに「一般型免税店」または「手続委託型免税店」の許可を受けている既存の事業者は、一定の場合を除き、11月1日以降も改めて新しい申請書を提出する必要はありません。自動的に新制度の許可を受けたものとみなされるため、既存の免税店は再申請の手間を省くことができます。
11月1日のスタートに間に合わせるためには、自社が申請を新たに行う必要があるのかどうかを正しく把握し、必要な場合は10月中に準備を完了させる必要があります。
※参照:輸出物品販売場制度のリファンド方式への見直し|国税庁
個人事業主に朗報! 消耗品の上限撤廃でまとめ買いのチャンス
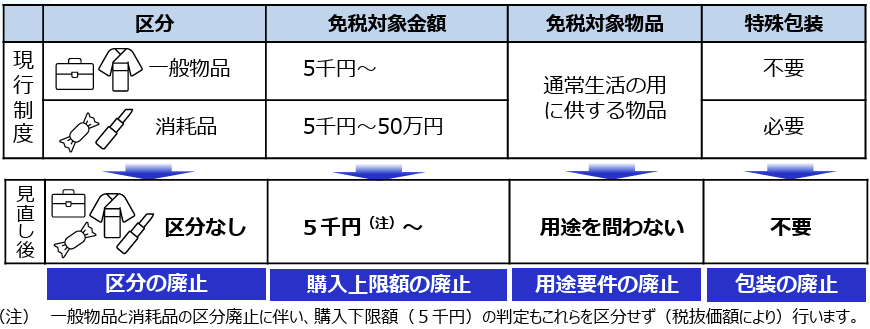
リファンド方式への移行は、システム対応の負担が生じる反面、個人事業主の売上を大きく伸ばす契機でもあります。最大のメリットは、一般物品と消耗品の区分が廃止される点です。レジ業務の負担軽減や客単価の大幅な向上といった恩恵がある一方で、高額商品を扱う場合には新たな規制も設けられています。
レジでの特殊包装が完全に不要
現在、食品や化粧品といった消耗品を免税販売する場合、指定された方法で専用袋に密閉する「特殊包装」が義務付けられています。新制度では出国時に厳密な確認が行われるため、この特殊包装が完全に不要です。袋代のコストが浮くだけでなく、レジ対応のスピードが劇的に改善します。
消耗品の50万円上限撤廃でまとめ買いを促進
これまで消耗品に設けられていた「1日あたり50万円まで」という購入上限額も撤廃されます。高級な日本酒や希少な工芸品のまとめ買いにも制限なく対応するため、富裕層インバウンドの旺盛な消費欲求を取り込み、客単価を飛躍的に向上させる強い追い風です。
【注意点】100万円以上の高額商品販売には厳格な新ルール
上限撤廃の恩恵がある一方で、不正防止の観点から高額な取引には厳しいルールが設けられます。税抜100万円以上の商品を販売する場合、ブランド名、型番、シリアルナンバーなど、商品を特定するための詳細情報を国税庁へデータ送信することが新たに義務付けられます。
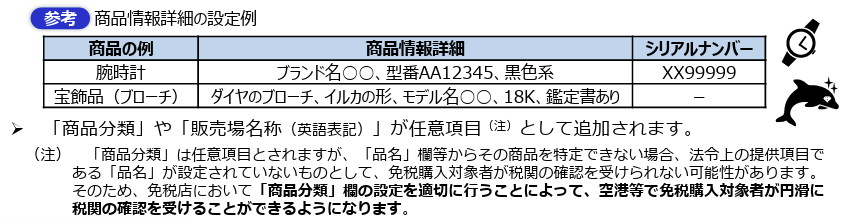
この入力に不備があると、旅行者が出国時に返金を受けられないトラブルに発展するため、時計や宝飾品などを扱う事業者は、スタッフへの運用ルールの徹底が不可欠です。
要注意! 現場の混乱と「2026年秋の二重ショック」
新制度への移行は、現場のオペレーションや資金繰りに深刻な課題をもたらします。さらに、直前の2026年10月にはインボイス制度の経過措置の引き下げも控えているため、実務と経理の両面から事業を圧迫するリスクが生じます。フリーランスが直面する4つの具体的な課題を整理しました。
1. 免税対応による現場トラブルと会計の複雑化
店頭での外国人旅行者とのトラブルが懸念されます。これまで「その場で安く買える」状況に慣れていた旅行者から、「なぜ安くならないのか」とクレームが入るリスクです。また経理面でも、これまでの「最初から非課税」ではなく、いったん「課税売上」として計上し、税関確認が取れた後に「免税売上」へ振り替えるなど、仕訳が複雑化します。
2. 返金手数料による「収益圧迫」のリスク
見落とされがちな課題が、購入者へ消費税を返金する際の手数料負担です。たとえば、少額の買い物の消費税として500円を旅行者の口座やクレジットカードへ返金する場合、振込手数料やシステム利用料が数百円かかると、店舗の手元に残る利益が大きく削られてしまいます。そのため、手数料を抑えた適切なキャッシュレス返金代行サービスを選定することが、利益確保の最重要課題となります。
3. インボイス経過措置「70%への引き下げ」による単価減額圧力
フリーランスにとって警戒すべき事象が、インボイス制度の変更との「二重ショック」です。現在、インボイス制度には免税事業者からの仕入れでも消費税の80%を控除できる経過措置がありますが、2026年10月1日より「70%」へと引き下げられました。
この引き下げは発注側の実質的な税負担増を意味するため、クライアントから免税事業者のフリーランスに対して「報酬の値下げ要求」や「インボイス登録の強い要請」が再燃すると予想されます。もし課税事業者になれば消費税の納税義務が発生し、手取りの減少につながります。
4. 支出増と収入減が重なるキャッシュフローの悪化
2026年秋は、以下のような収入減少と支出増加の強烈な板挟みに直面するピンチです。
- インボイス変更に伴う手取り減少(単価減額)圧力
- リファンド方式対応に向けたPOSレジ等のシステム投資負担
- 免税販売において消費税を一時的に預かり、自己資金で一時的に立て替える可能性によるキャッシュフローの悪化
リファンド方式対応のPOSレジメーカー比較表
新しい方式に対応するためには、「税込会計」「パスポート情報の読み取り」「購入記録の送信」「税関確認結果の取得」「消費税相当額の返金」をスムーズに行えるシステムの導入が不可欠です。各主要POSレジメーカーの2026年11月以降に向けた対応状況(予定を含む)は以下のとおりです。
資金ショートを防ぐ! 実務・資金繰り防衛策
複合的な環境変化に対し、ただ不安を抱えるのではなく、論理的な自衛策を講じておくことが事業を守る鍵です。レジ改修などの実務対策から、法律を盾にした単価交渉、そしていざというときの資金調達手段の確保まで、フリーランスがすぐに行うべき5つの対策を整理しました。
1. レジシステムの早期改修とマニュアル作り
現在利用しているPOSレジメーカーに、リファンド方式への対応状況と費用を早期に確認しましょう。小規模事業者には痛い出費ですが、「デジタル化・AI導入補助金」などを賢く活用すれば初期費用を圧縮できる可能性があります。
また、レジでのトラブルを防ぐため、店内に「当店では一時的に税込で支払います」「出国時に空港で返金されます」と多言語で書かれたPOPを必ず設置しましょう。スタッフが指差すだけで説明できる体制を整えることが効果的です。
2. 繁忙期・閑散期に合わせた「外部委託」の活用
人員が限られる個人事業主にとって、返金などの免税手続きすべてを自社で行うのは大きな負担です。制度上、「承認免税手続事業者」にこれらの手続き業務を委託することが認められています。
たとえば、「通常の閑散期は自社で手続きを行い、インバウンド客が急増する繁忙期のみ外部の代行業者へ委託する」といった併用運用も可能なため、状況に合わせて柔軟なオペレーションを構築しましょう。
3. インボイス交渉には法律の知識を盾に
クライアントから一方的な値下げ要求(買いたたき)を受けた場合は、慌てずにフリーランス新法(正式名称:特定受託事業者に係る取引の適正化等に関する法律)や取適法(中小受託取引適正化法)といった法律の知識を盾に、冷静な交渉を行いましょう。
相手の負担増に理解を示しつつ、「金額以外の条件で相殺できないか」「課税事業者になる代わりに単価をベースアップしてもらえないか」といったマイルドな代替案を準備・提案することが、関係性を維持しながら事業を守る有効な手段です。
4. フリーナンス「即日払い」で手元の資金を厚くする
システム投資の出費や免税による消費税の立替、報酬の目減りが重なれば、手元の現金(キャッシュ)がショートするリスクが高まります。このピンチを救う手段が、フリーランス特化型の金融サービス「FREENANCE(フリーナンス) by freee」が提供する請求書買取、ファクタリングの「即日払い」です。

税金の支払いやシステム代の引き落としが迫っているのに、取引先からの入金は来月末だという場合でも、手持ちの請求書(売掛債権)を最短即日で現金化し、事業の運転資金を回せます。
銀行融資(借金)ではないため、個人の信用情報に履歴が残ることもなく、安全かつスマートに資金調達ができる心強いサービスです。
5. 「あんしん補償Basic」で信用力を高め、高単価インバウンドを狙う
富裕層インバウンド向けの高額商品(伝統工芸品やアート作品など)の販売や、新規の取引先を開拓する際、フリーランスとしての信用力がシビアに問われます。 ここで役立つのが、フリーナンスの無料アカウントに付帯する損害賠償保険「あんしん補償Basic」です。
たとえば、業務遂行中の偶然の事故や、納品物の欠陥による事故(PL責任)、預かった機材や商品の破損などを最高5,000万円まで補償します。インボイスの免税事業者であることは契約において不利になるケースもありますが、この無料の手厚い保険によってカバーされるという事実は、発注側や取引先に対して圧倒的な安心感を提供します。
継続的な利用により万が一の物理的な事故や損害リスクに備えつつ、高単価なビジネスをスムーズに進めるための強力な武器として活用しましょう。
まとめ
2026年秋の「免税リファンド方式への移行」と「インボイス経過措置の引き下げ」は、フリーランスや個人事業主にとって越えなければならない高いハードルです。しかし、これは不正転売のリスクや煩雑な梱包作業から解放され、インバウンドのまとめ買い需要をフルに取り込むための進化でもあります。
不安に飲み込まれる前に、まずは正確な情報を集め、早めのシステム対策を進めましょう。そして、一時的な資金繰りの悪化に備えるため、フリーナンスのようなフリーランスに寄り添う外部サービスのアカウントを開設し、有事の資金調達の選択肢を確保しておくことが推奨されます。
よくある質問
- 免税制度の「リファンド方式」はいつから始まりますか?
- 2026年11月1日から開始されます。現行制度と並行する移行期間はなく、11月1日午前0時の販売分から一斉に切り替わります。
- 現在すでに免税店を運営していますが、新しい申請は必要ですか?
- 2026年10月31日以前に「一般型免税店」または「手続委託型免税店」の許可を受けている事業者は、原則として再申請は不要です。自動的に新制度の許可を受けたものとみなされます。
- リファンド方式になると、店舗での免税手続きは不要になりますか?
- 消耗品の特殊包装といった作業は不要になり、店頭では通常販売に近いオペレーションになります。ただし、税込価格での販売、国税庁への購入記録情報の電子送信、出国確認後の返金対応といった新制度に対応した手続きは必須です。
- インボイス制度の「70%控除」はいつまで続きますか?
- 免税事業者からの仕入れに対する「70%控除」の経過措置は、2026年10月1日から2028年9月30日までの2年間適用されます。その後、2028年10月1日からは「50%控除」へと段階的に引き下げられます。
- 100万円以上の商品を免税販売する場合の注意点はありますか?
- 税抜100万円以上の商品を販売する場合、ブランド名や型番、商品の特徴、シリアルナンバーなど、商品を特定するための詳細情報を国税庁へデータ送信することが新たに義務付けられます。入力内容に不備があると旅行者が返金を受けられなくなる可能性があるため、注意が必要です。
